Warmtepomp financieren terwijl je al ISDE-subsidie ontvangt: zo werkt de combinatie
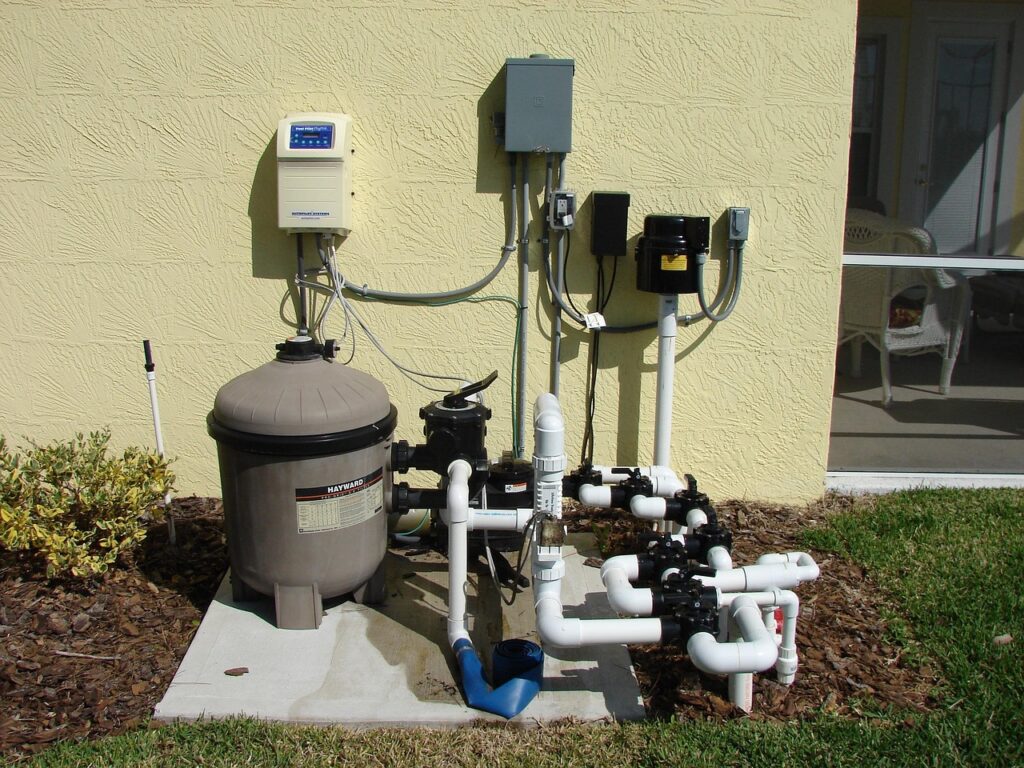
De installateur heeft een datum geprikt, de offerte is getekend en de ISDE-subsidie is aangevraagd. En dan vraagt hij om betaling binnen twee weken na installatie, terwijl het RVO doorgaans maanden nodig heeft om uit te betalen. Je hebt recht op dat geld, maar het staat er nog lang niet op. Dat is het financieringsgat waar je nu mee te maken hebt.
Veel huiseigenaren lopen hier tegenaan: de subsidie en de lening lijken twee aparte trajecten, maar ze zijn juist bedoeld om samen te werken. In dit artikel lees je hoe groot dat gat in de praktijk is, hoe je het overbrugt zonder onnodig hoge kosten te maken, en hoe je de ISDE-uitbetaling daarna slim inzet om je lening versneld af te lossen.
Hoe groot is het financieringsgat in de praktijk?
Een lucht-waterwarmtepomp kost gemiddeld tussen de 8.000 en 15.000 euro inclusief installatie. Een bodembron (grondgebonden) warmtepomp zit eerder tussen de 18.000 en 28.000 euro. De ISDE-subsidie dekt daar een deel van, maar zeker niet alles. Voor een lucht-waterwarmtepomp kreeg je in de meest recente subsidieronde een bedrag rond de 1.500 tot 3.500 euro, afhankelijk van het vermogen. Bij een bodemwarmtepomp loopt dat op tot ruwweg 4.000 tot 5.000 euro.
Dat klinkt als een flink bedrag, maar er zijn bijkomende kosten die de ISDE helemaal niet dekt. Denk aan het aanpassen van het bestaande cv-systeem voor lagetemperatuurverwarming, het plaatsen van grotere radiatoren of vloerverwarming, en soms een verzwaard aansluitvermogen van Liander of Stedin. Die extra posten lopen al snel op tot 2.000 tot 6.000 euro bovenop de prijs van de pomp zelf. Het werkelijke financieringsgat is dus vaak groter dan mensen verwachten.
De ISDE-tijdlijn die het gat veroorzaakt
De ISDE werkt zo: je dient de aanvraag in bij RVO, doorgaans ná installatie (je hebt een factuur en bewijs van installatie nodig). RVO toetst de aanvraag, wat in de praktijk vier tot dertien weken in beslag neemt. Daarna volgt de uitbetaling. Van installatiedatum tot geld op je rekening zit je al snel twaalf weken verder, soms langer in drukke periodes.
De installateur plant zijn werk in, koopt materialen in en verwacht betaling na oplevering. Hij werkt niet op basis van een RVO-beschikking. Je kunt de subsidie dus simpelweg niet als aanbetaling gebruiken, en de installateur laten wachten tot RVO heeft uitbetaald is evenmin realistisch. Het gat is reëel en moet vooraf gedicht worden.
Waarom een persoonlijke lening of duurzaamheidslening hier beter past
Je zou de warmtepomp kunnen financieren via een hypotheekverhoging of een doorlopend krediet, maar beide hebben nadelen in deze situatie. Een hypotheekverhoging kost tijd (taxatie, notaris, bank) en is zelden geregeld in drie weken. Een doorlopend krediet heeft variabele rente en biedt geen zekerheid over de maandlast.
Een persoonlijke lening of een specifieke duurzaamheidslening past hier beter. De rente staat vast, de looptijd staat vast, en de maandlast is voorspelbaar. Je weet precies wat je betaalt en voor hoe lang. Bovendien bieden veel aanbieders van duurzaamheidsleningen de mogelijkheid om boetevrij extra af te lossen, wat cruciaal is voor de volgende stap.
Looptijd afstemmen op je terugverdientijd
Stel, je bespaart met je nieuwe warmtepomp 1.400 euro per jaar op gas (een realistisch getal bij een goed geïsoleerde tussenwoning). Je leent 12.000 euro om de installatie en bijkomende kosten te betalen. Bij een looptijd van tien jaar en een rente van vier procent betaal je ongeveer 121 euro per maand.
Die 1.400 euro besparing per jaar is 117 euro per maand. Je maandlast wordt dus bijna volledig gecompenseerd door de energiebesparing, nog vóórdat je de ISDE-uitbetaling hebt verrekend. Kies je voor een kortere looptijd van zeven jaar, dan stijgt de maandlast naar circa 160 euro, maar ben je sneller schuldenvrij en betaal je minder rente in totaal. De keuze hangt af van hoeveel flexibiliteit je in je maandbudget hebt.
Het principe is eenvoudig: bereken eerst wat je jaarlijks bespaart, deel dat door twaalf, en vergelijk dat met de maandlast van de lening. Zo kies je een looptijd waarbij de lening zichzelf grotendeels terugbetaalt via je energierekening.
Het ISDE-bedrag inzetten als vroege aflossing
Als de ISDE-uitbetaling na twee tot drie maanden binnenkomt, kun je dat bedrag direct inzetten om een deel van de lening af te lossen. Hiermee verlaag je de resterende schuld en de totale rentekosten. Maar let op: niet elke aanbieder staat boetevrije tussentijdse aflossing toe.
Dit is iets wat je contractueel moet regelen vóórdat je tekent. Vraag expliciet of je boetevrij extra kunt aflossen, hoeveel en hoe vaak per jaar. Aanbieders van duurzaamheidsleningen, zoals gemeentelijke energieloketten of het Warmtefonds, hanteren hier vaak soepelere voorwaarden dan reguliere banken. Leg het antwoord schriftelijk vast.
Waar je op let bij aanbieders
Bij het vergelijken van leningen voor je warmtepomp zijn er drie dingen die er echt toe doen.
- Het rentepercentage versus het JKP (jaarlijks kostenpercentage). Het JKP telt alle kosten mee en geeft een eerlijker beeld van wat de lening daadwerkelijk kost. Een lage nominale rente met hoge administratiekosten kan duurder uitvallen dan een iets hogere rente zonder bijkomende kosten.
- De voorwaarden voor boetevrije aflossing. Zoals hierboven uitgelegd is dit essentieel als je de ISDE-uitbetaling wilt gebruiken voor extra aflossing.
- Of de lening gekoppeld is aan een erkende installateur of vrij opneembaar is. Sommige duurzaamheidsleningen worden rechtstreeks uitbetaald aan de installateur, andere worden op jouw rekening gestort. Vrij opneembare leningen geven meer flexibiliteit, zeker als je ook bijkomende kosten wilt financieren die niet op de factuur van de warmtepompinstallateur staan.
Gemeentelijke en provinciale leningen naast ISDE: hoe stapeling werkt
Naast de ISDE bieden veel gemeenten en provincies eigen duurzaamheidsleningen aan, soms met een lager rentepercentage dan commerciële aanbieders. Het Warmtefonds biedt bijvoorbeeld rentevrije of laagrentende leningen voor huishoudens onder een bepaald inkomen. In andere gemeenten werk je met een Energiebespaarlening via het Stimuleringsfonds Volkshuisvesting.
De volgorde van aanvragen is belangrijk. Controleer of de gemeentelijke lening mag worden gecombineerd met ISDE en hoe hoog het maximale subsidiabele bedrag is. Soms telt de subsidie mee als eigen bijdrage, waardoor je minder hoeft te lenen. Informeer bij je gemeente vóórdat je een commerciële lening afsluit, want een lagere leenbehoefte betekent ook minder rentekosten.
Praktisch stappenplan
Stap 1: Offerte ophalen. Laat minimaal twee installateurs een offerte maken, inclusief eventuele bijkomende aanpassingen aan het cv-systeem. Vraag om een gespecificeerde factuur zodat duidelijk is welk deel ISDE-subsidiabel is.
Stap 2: ISDE-aanvraag voorbereiden. Controleer of het apparaat op de ISDE-apparatenlijst staat. Dien de aanvraag in zodra je beschikt over een getekende installatieovereenkomst en de installatie heeft plaatsgevonden (de ISDE vereist doorgaans een factuur en bewijs van installatie).
Stap 3: Financiering regelen. Bereken het totale financieringsgat, inclusief bijkomende kosten. Vergelijk duurzaamheidsleningen en persoonlijke leningen op JKP en voorwaarden voor boetevrije aflossing. Informeer ook bij je gemeente naar een gemeentelijke duurzaamheidslening.
Stap 4: Installatie laten uitvoeren. Betaal de installateur na oplevering met de lening. Zorg dat je de factuur en het bewijs van installatie bewaart voor de ISDE-aanvraag.
Stap 5: ISDE aanvragen en uitbetaling afwachten. Dien de aanvraag in bij RVO met alle benodigde documenten. Reken op een doorlooptijd van acht tot dertien weken.
Stap 6: ISDE-uitbetaling gebruiken voor vroege aflossing. Zodra het geld binnenkomt, los je boetevrij een deel van de lening in. Dit verkort je looptijd of verlaagt je resterende maandlast.
Het financieringsgat tussen installatiedatum en ISDE-uitbetaling is overbrugbaar, als je de stappen in de juiste volgorde zet. Een lening dicht het gat, de subsidie lost een deel van die lening daarna af. Dat is de combinatie waar dit artikel op draait.
Kies een lening met boetevrije aflossingsmogelijkheid, vergelijk het JKP in plaats van alleen het rentepercentage, en check eerst of je gemeente een duurzaamheidslening aanbiedt voordat je naar een commerciële aanbieder gaat. Stem de looptijd af op je verwachte energiebesparing, dan betaalt de warmtepomp een groot deel van zichzelf terug terwijl je gewoon aflost.

Meer uit de kennisbank
Management buyout financieren: hoe werkt een MBO-structuur en wat kost het
Lees voorStopA-A+RuimerFocusLeesletterSerif De eigenaar van het bedrijf waar je al jaren werkt wil verkopen en vraagt of jij interesse hebt om het…
Voorraad voorfinancieren voor Black Friday als e-commerce zzp’er: wat zijn je opties?
Lees voorStopA-A+RuimerFocusLeesletterSerif Je leverancier stuurt volgende week een factuur voor de voorraad die je pas tijdens Black Friday verkoopt. Dat gat van…

Hoe gaan geldverstrekkers in Nederland om met Nibud-normen bij de beoordeling van jouw leenaanvraag
Lees voorStopA-A+RuimerFocusLeesletterSerif Je vraagt een persoonlijke lening aan bij twee verschillende aanbieders. Zelfde inkomen, zelfde vaste lasten, zelfde situatie. De ene zegt…